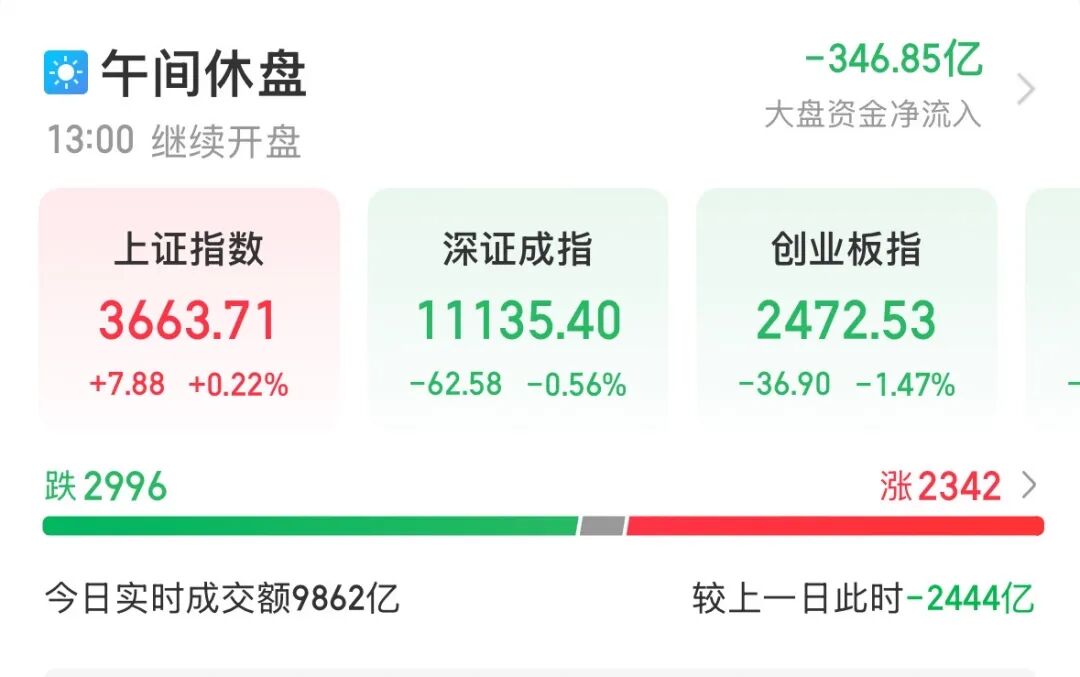
11月13日早盘,A股市场小幅调整,沪指相对较强。截至午间收盘,上证指数报3663.71点,涨0.22%;深证成指跌0.56%,创业板指跌1.47%,科创综指跌0.72%。沪深北三市半日成交9862亿元。其中,中际旭创成交额175.87亿元,再度位居A股第一;新易盛、寒武纪位居第二、第三,成交额均超百亿元。
盘面上,AI短剧概念再度走强,文投控股开盘秒涨停,走出5天4板;银行板块表现活跃,江苏银行、南京银行股价盘中创新高;农业板块异动拉升,金新农、天邦食品直线拉升涨停。CPO概念震荡走低,源杰科技、天孚通信等大幅下挫。
AI短剧概念再度活跃
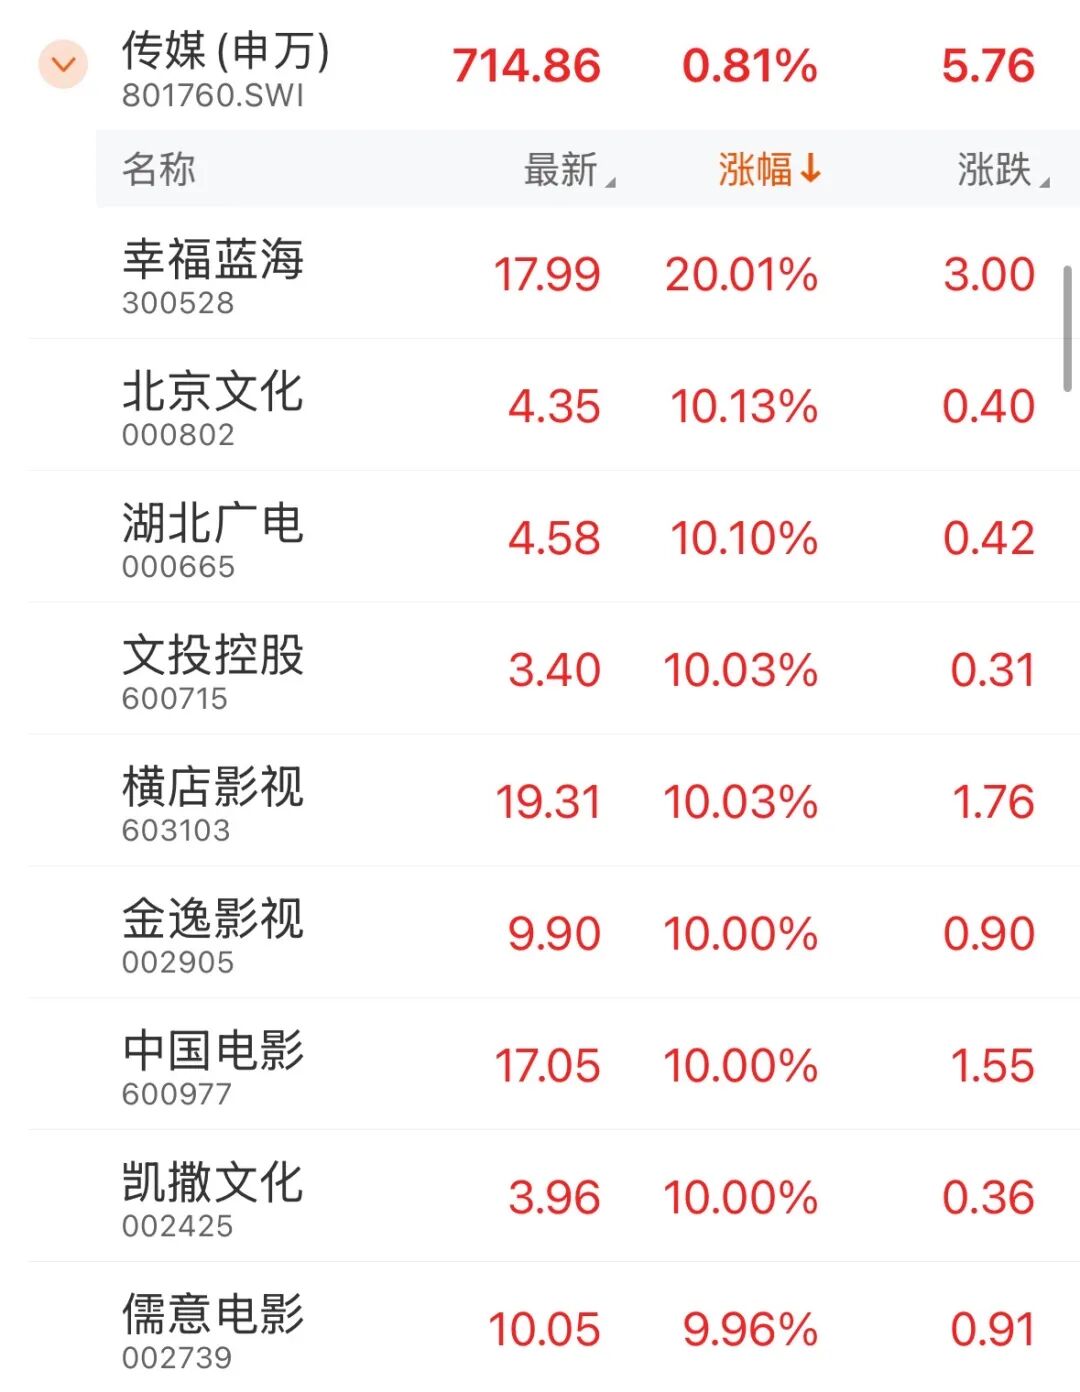
早盘,传媒板块再度活跃,AI短剧方向掀涨停潮,文投控股开盘秒涨停,走出5天4板行情。截至午间收盘,幸福蓝海、华是科技以20%幅度涨停,横店影视、凯撒文化、金逸影视等多只个股涨停。
华是科技近日在投资者互动平台表示,公司控股子公司拥有自研的“无凡”AI视频创作平台,面向短剧、漫剧的全链路AI制作平台,可一站式完成剧本、分镜、画面、配音直至成片输出。该平台目前已经商业化开放,个人创作者、工作室均可注册使用。
消息面上,移动互联网商业智能服务平台QuestMobile日前发布的《中国移动互联网秋季大报告》显示,短剧视频、短视频已成为移动互联网使用时长增长的核心引擎,截至2026年9月,增长贡献率达到111.5%。
国泰海通证券研报认为,AI正在重构影视生产全流程,推动内容供给扩张及海外市场渗透。随着制作门槛降低,优质IP、创意及流量的价值将进一步凸显,产业链价值有望向IP与平台两端转移。
算力芯片概念走势活跃
早盘,算力芯片概念股表现活跃,旋极信息接近20%幅度涨停,华东重机涨停;摩尔线程、燧原科技等冲高回落。
从基本面看,三季报验证算力链业绩兑现。据华龙证券研报梳理,2026年前三季度申万计算机行业整体营收10476.48亿元,同比增长11.58%;归母净利润314.84亿元,同比增长39.98%,利润端修复力度优于收入端。结构上看,计算机设备板块营收3532.46亿元,同比增长8.37%,归母净利润282.07亿元,同比增长45.95%,贡献了全行业近九成的利润;软件开发板块实现归母净利润23.44亿元,上年同期为亏损5.59亿元,同比扭亏;设备与软件两端的好转主要来自算力。
展望2026年四季度及2027年,中国银河证券研报预计,全球AI算力侧投资加码有望驱动光通信板块归母净利润延续高增长;ICT设备板块有望受益国产超节点放量带来盈利能力改善;液冷板块四季度或迎来出海业绩兑现期;铜连接板块有望持续释放产能兑现归母净利增长。
广发证券研报认为,海外算力扩张受政策及成本约束加剧,国内电力基建、制造配套及系统级优化优势有望凸显,国产算力自主可控迎来中长期投资机遇。建议关注两条主线:一是国产算力,如GPU、交换机芯片、存储芯片及配套产业链相关标的;二是半导体制造,如设备、材料、晶圆代工及先进封测产业链相关标的。
11月13日A股午盘:AI短剧涨停潮与算力链分化,半日成交逼近万亿11月13日早盘,A股三大指数走势分化明显。截至午间收盘,上证指数报3663.71点,炒股开户微涨0.22%,表现相对抗跌;深证成指下跌0.56%,创业板指跌幅更大,达1.47%,科创综指也录得0.72%的跌幅。沪深北三市半日合计成交9862亿元,市场活跃度仍然较高。
成交榜单上,光模块龙头中际旭创以175.87亿元的成交额再度领跑A股,新易盛与寒武纪紧随其后,两家公司成交额均突破百亿元,显示资金对算力核心标的的关注度依然集中。
传媒板块掀涨停潮,AI短剧成最强主线
当日盘面最醒目的热点来自传媒方向。AI短剧概念集体爆发,文投控股开盘即封涨停,近5个交易日已走出4板行情。幸福蓝海、华是科技同样以20%幅度涨停,横店影视、凯撒文化、金逸影视等多只个股也纷纷触及涨停板。
这波行情背后有技术落地的支撑。华是科技近期在投资者互动平台披露,其控股子公司自主研发了"无凡"AI视频创作平台,定位短剧与漫剧的全链路AI制作,覆盖剧本生成、分镜设计、画面制作、配音合成到成片输出的完整流程,目前已商业化开放,个人创作者和工作室均可注册使用。
行业数据也在为这一赛道提供注脚。移动互联网商业智能服务平台QuestMobile发布的《中国移动互联网秋季大报告》指出,短剧视频与短视频已成为移动互联网使用时长增长的核心引擎,截至2026年9月,增长贡献率高达111.5%。国泰海通证券研报进一步判断,AI正在重构影视生产全流程,随着制作门槛降低,优质IP、创意和流量的价值将更加突出,产业链利润有望向IP持有方与平台端集中。
算力芯片活跃但内部分化,三季报验证业绩兑现
与AI短剧的强势不同,算力硬件端呈现分化格局。旋极信息盘中逼近20%涨停,华东重机封住涨停板,但摩尔线程、燧原科技等冲高后回落。CPO概念整体走弱,源杰科技、天孚通信等出现较大跌幅。
基本面数据为算力链的长期逻辑提供了依据。华龙证券研报梳理显示,2026年前三季度申万计算机行业整体营收达10476.48亿元,同比增长11.58%;归母净利润314.84亿元,同比增长39.98%,利润修复幅度明显好于收入端。其中,计算机设备板块营收3532.46亿元,同比增长8.37%,归母净利润282.07亿元,同比大增45.95%,贡献了全行业近九成利润;软件开发板块实现归母净利润23.44亿元,上年同期为亏损5.59亿元,成功扭亏。两大板块的改善主要驱动力均指向算力需求。
对于后续走势,中国银河证券研报预计,全球AI算力投资加码将推动光通信板块利润延续高增,ICT设备板块有望受益于国产超节点放量,液冷板块四季度可能迎来海外业绩兑现,铜连接板块则有望持续释放产能。广发证券研报则强调,海外算力扩张面临政策与成本双重约束,国内在电力基建、制造配套和系统优化方面的优势将更加明显,国产算力自主可控具备中长期投资价值,建议重点关注GPU、交换机芯片、存储芯片等国产算力方向,以及半导体设备、材料、晶圆代工、先进封测等制造环节。
银行农业走强,市场风格切换信号初现
除科技主线外,当日银行板块同样表现亮眼,江苏银行、南京银行盘中股价双双创出新高。农业板块也出现异动,金新农、天邦食品直线拉升封住涨停。这些传统板块的走强,与科技股内部的分化形成对照,反映出资金在高位科技股获利回吐的同时,正在向低估值板块寻找新的配置方向。
元鼎证券_元鼎证券APP下载安装_股票正规配资官网提示:本文来自互联网,不代表本网站观点。
- 上一篇:没有了
- 下一篇:华为云具身世界模型即将上线叠加双十一销量暴增700% 人形机器人赛道迎来新利好
相关评论